01 · ZEIT
Märkte warten nicht auf deinen Kalender.
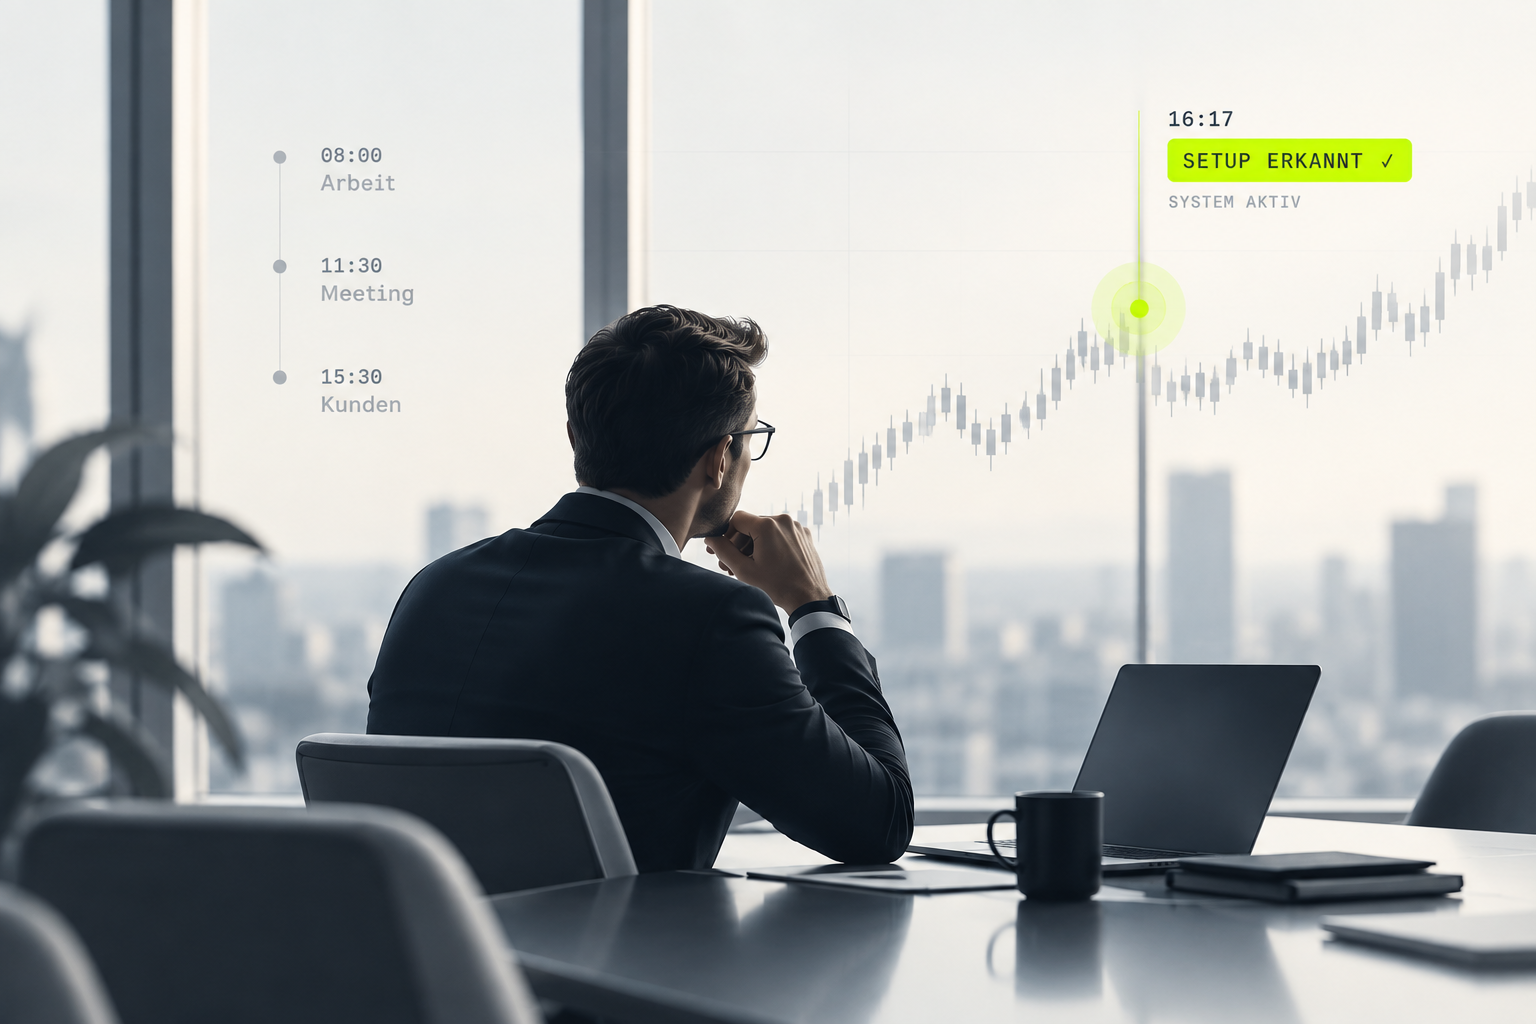
Die Systeme beobachten den Markt, während dein Alltag weiterläuft.
Algorithmic Trading für Privatanleger
Regelbasierte Handelsstrategien, über lange Zeiträume getestet und automatisiert ausgeführt – für Anleger, die ihr Kapital systematisch handeln wollen, ohne täglich vor Charts zu sitzen.
Kostenlos · Zugang nach Anmeldung per E-Mail
Dr.-Ing. Matthias Blankenberg-Teich · Founder · LIT
Out-of-Sample · seit 05/2024
Handel an Finanzmärkten ist risikobehaftet. Historische und simulierte Ergebnisse sind keine Garantie für zukünftige Ergebnisse.
+117,1 % · 650 Trades
Out-of-Sample¹
20+ Jahre
Historische Tests
diversifiziert
Strategieportfolio
DAX · Nasdaq · S&P 500
Märkte
Warum Algo-Trading?
01 · ZEIT
Die Systeme beobachten den Markt, während dein Alltag weiterläuft.
02 · EMOTIONEN
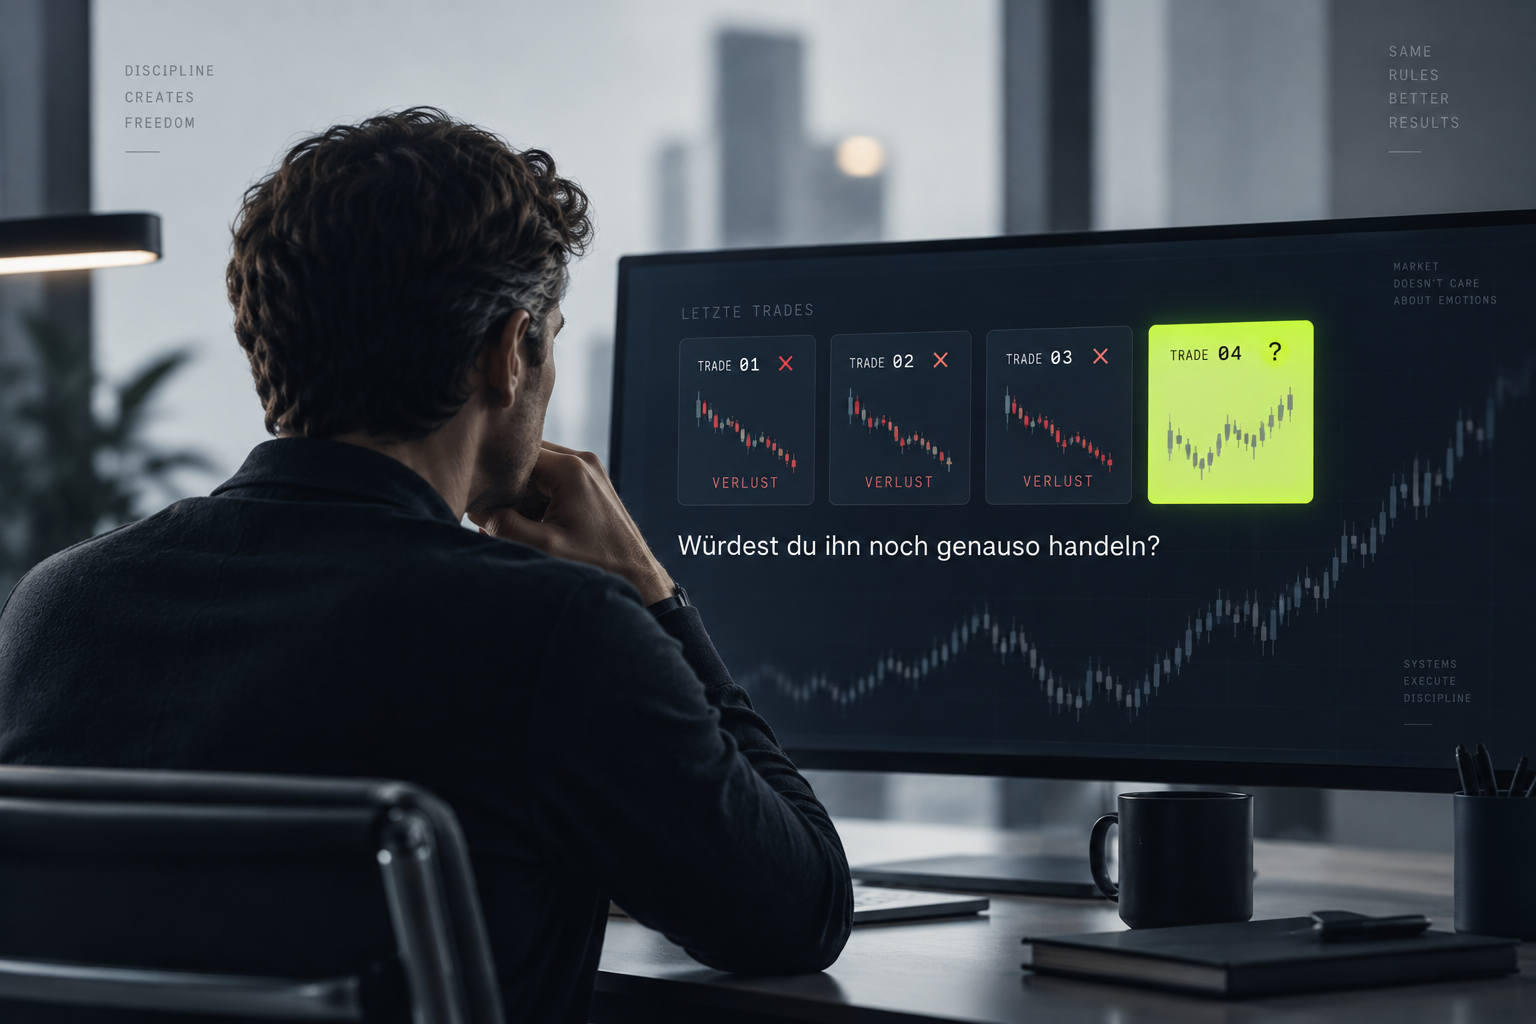
Ein System kennt keine Angst oder Gier – nur seine Regeln.
03 · KONSEQUENZ
Automatisierung setzt dieselben Regeln immer wieder konsequent um.
Automatisierung ersetzt keine Strategie. Sie sorgt dafür, dass eine geprüfte Strategie konsequent umgesetzt wird.
Out-of-Sample Track Record
Gezeigt werden ausschließlich Daten ab 05/2024. Historische Simulationen sind klar getrennt und fließen hier nicht ein.
LIT Algo Portfolio · Out-of-Sample · 03.05.2024 – 19.05.2026
Gesamtrendite (Out-of-Sample)
+117,1 %
Aus Portfolio-Export berechnet
Max. Drawdown (Out-of-Sample)
-17,5 %
Aus Portfolio-Export berechnet
Ausgeführte Trades (Out-of-Sample)
650
Aus Portfolio-Export berechnet
Out-of-Sample seit
01.05.2024
Aus Portfolio-Export berechnet
Zeitraum 03.05.2024 – 19.05.2026, 567 Datenpunkte. Ein Totalverlust des eingesetzten Kapitals ist möglich.
¹ Out-of-Sample (OOS): Entwicklung außerhalb des für die Strategieentwicklung verwendeten Testzeitraums. Vergangene Ergebnisse sind keine Garantie für zukünftige Entwicklungen.
Anmeldung erforderlich. Nach der Registrierung erhältst du den Zugang.
Gründer
Dr.-Ing. Matthias Blankenberg-Teich · Founder & CEO
Ingenieurwissenschaftlicher Hintergrund mit Fokus auf Simulation, Modellbildung und quantitative Analyse – übertragen auf die Entwicklung regelbasierter Handelsstrategien.
Nicht die Idee entscheidet. Sondern ob sie sich modellieren, testen, automatisieren und im laufenden Betrieb kontrollieren lässt.
LIT Algo Portfolio
Jedes System folgt einer eigenen Handelslogik, arbeitet auf unterschiedlichen Märkten oder Zeithorizonten und reagiert dadurch auf andere Marktphasen. Erst die Kombination ergibt das Portfolio.
Diversifikation findet bei LIT nicht nur über Märkte statt, sondern auch über unterschiedliche Handelslogiken.
Was Anleger davon haben
Die Systeme beobachten Märkte und führen definierte Signale automatisiert aus.
Einstieg, Ausstieg und Risiko folgen Regeln statt spontanen Einschätzungen.
Mehrere Strategien werden als Portfolio betrieben und laufend technisch überwacht.
Produkt & Praxis
Automatisierte Ausführung
Die LIT-Systeme überwachen ihre jeweiligen Märkte und setzen definierte Handelsregeln automatisiert um.
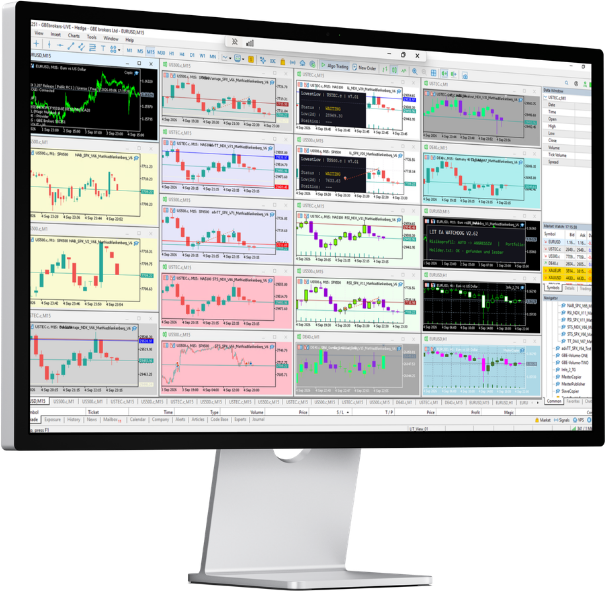
Momentaufnahme des operativen Setups. Keine Performance-Darstellung.
Execution → Monitoring
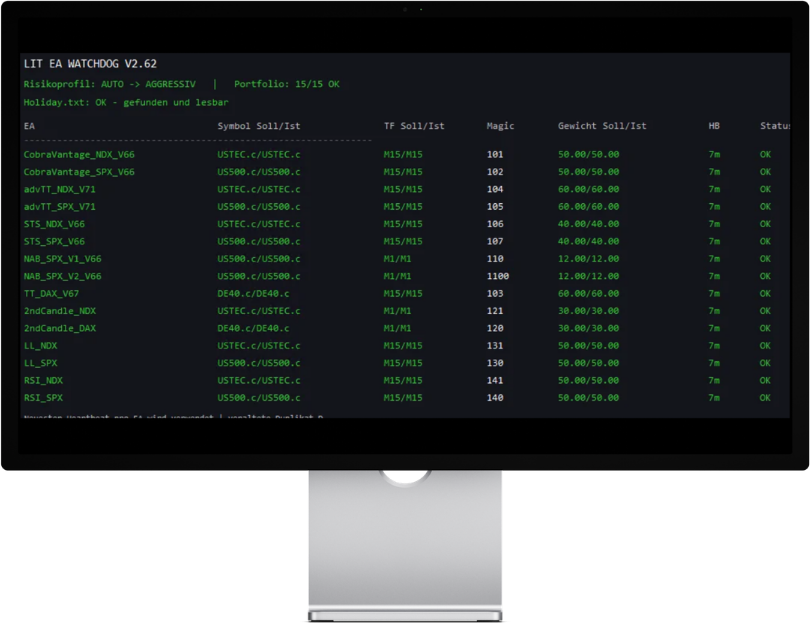
Technisches Monitoring
Der LIT Watchdog überwacht den technischen Betrieb der eingesetzten Systeme und macht Abweichungen frühzeitig sichtbar.
Historischer Backtest · Simulation
Finanzkrise, Nullzinsphase, Corona-Crash, Inflationsschock: Eine Handelsregel muss unterschiedliche Marktregime durchlaufen, bevor sie live geht.
Historischer Backtest · Simulation · Portfolio-Equity (logarithmisch)
Quelle: Portfolio-Export 22.06.2026 · vor dem Out-of-Sample-Zeitraum ab 05/2024
Testzeitraum
01.02.2000 – 30.04.2024
Simulation · aus CSV berechnet
CAGR (Simulation)
35 %
Simulation · aus CSV berechnet
Max. Drawdown (Simulation)
-25,7 %
Simulation · aus CSV berechnet
Ausgeführte Trades
5.914
Simulation · aus CSV berechnet
Backtests sind Simulationen auf historischen Daten. Slippage, Latenz, Gebühren und Liquidität lassen sich nur eingeschränkt abbilden. Die Nasdaq-100-Linie ist ein normalisierter Indexvergleich auf Basis öffentlicher Kursdaten, keine Performance-Prognose und kein direkter Produktvergleich. Historische Ergebnisse sind kein verlässlicher Indikator für zukünftige Ergebnisse.
Research bei LIT
Ideen werden modelliert, über verschiedene Marktphasen geprüft und erst nach Robustheits- und Stresstests automatisiert. Die Homepage zeigt davon bewusst nur einen Einblick.
Mehr über die Methodik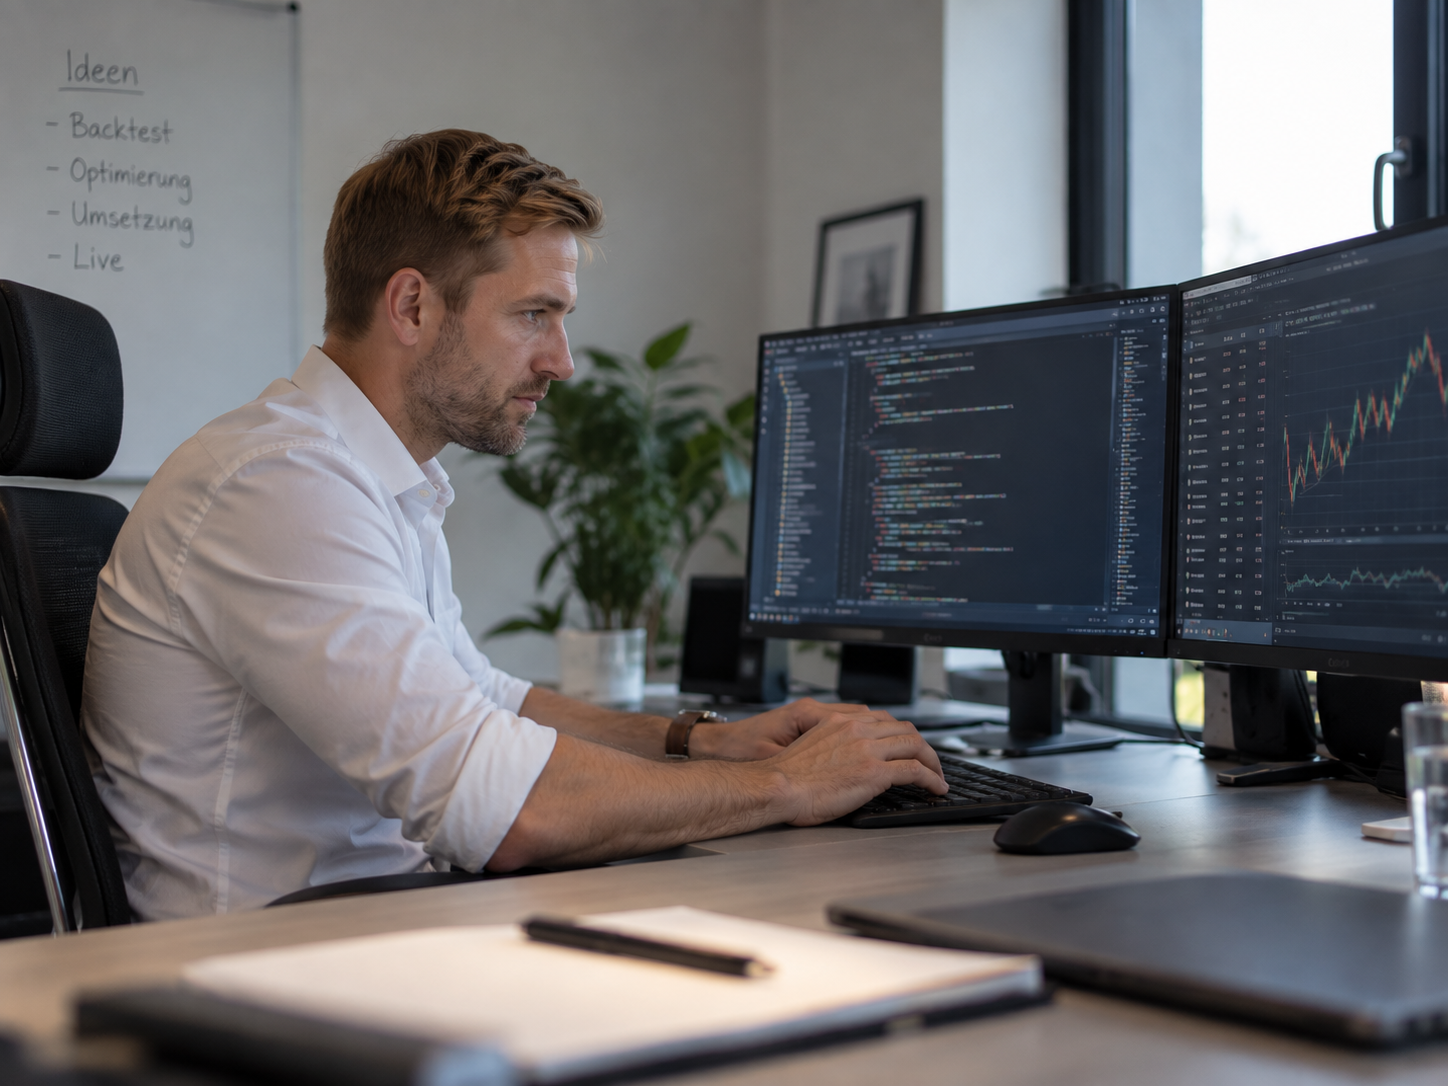
Research & Systementwicklung
Modelle, Tests und technische Umsetzung entstehen als zusammenhängender Prozess.
Drawdown-Verlauf · Simulation 01.02.2000 – 30.04.2024
Max. -25,7 %
Out-of-Sample-Ausschnitt ab 05/2024
Max. -17,5 %
Transparenz
Jede Handelsstrategie durchläuft Phasen ohne neue Höchststände. Deshalb wird nicht auf ein einzelnes System gesetzt, sondern über mehrere Systeme, Märkte und Zeithorizonte diversifiziert – und Risikogrenzen werden vorab festgelegt.
Beide Kurven zeigen den prozentualen Rückgang vom jeweils höchsten Portfoliostand. Der obere Verlauf stammt aus der Simulation des Entwicklungszeitraums, der untere ausschließlich aus dem Out-of-Sample-Zeitraum ab 01.05.2024.
Über LIT
LIT tritt dort auf, wo über Methodik gesprochen wird: Fachkonferenzen, Webinare und Austausch mit Anlegern, die nachvollziehbare Prozesse suchen.
Founder & CEO · LIT Algo Solutions GmbH
Ingenieurwissenschaftlicher Hintergrund mit Schwerpunkt Simulation, Modellbildung und quantitativer Analyse. Aus dieser Arbeitsweise ist der systematische Trading-Ansatz von LIT entstanden.
Komplexe Systeme sollten nicht über Intuition gesteuert werden. Sie sollten modelliert, getestet und systematisch kontrolliert werden.
Ein Handelssystem ist aus dieser Perspektive ein Modell mit klaren Annahmen. Es wird formuliert, geprüft, auf Robustheit getestet und anschließend automatisiert betrieben – mit laufender Kontrolle gegen die Erwartung.
Auftritte & Austausch
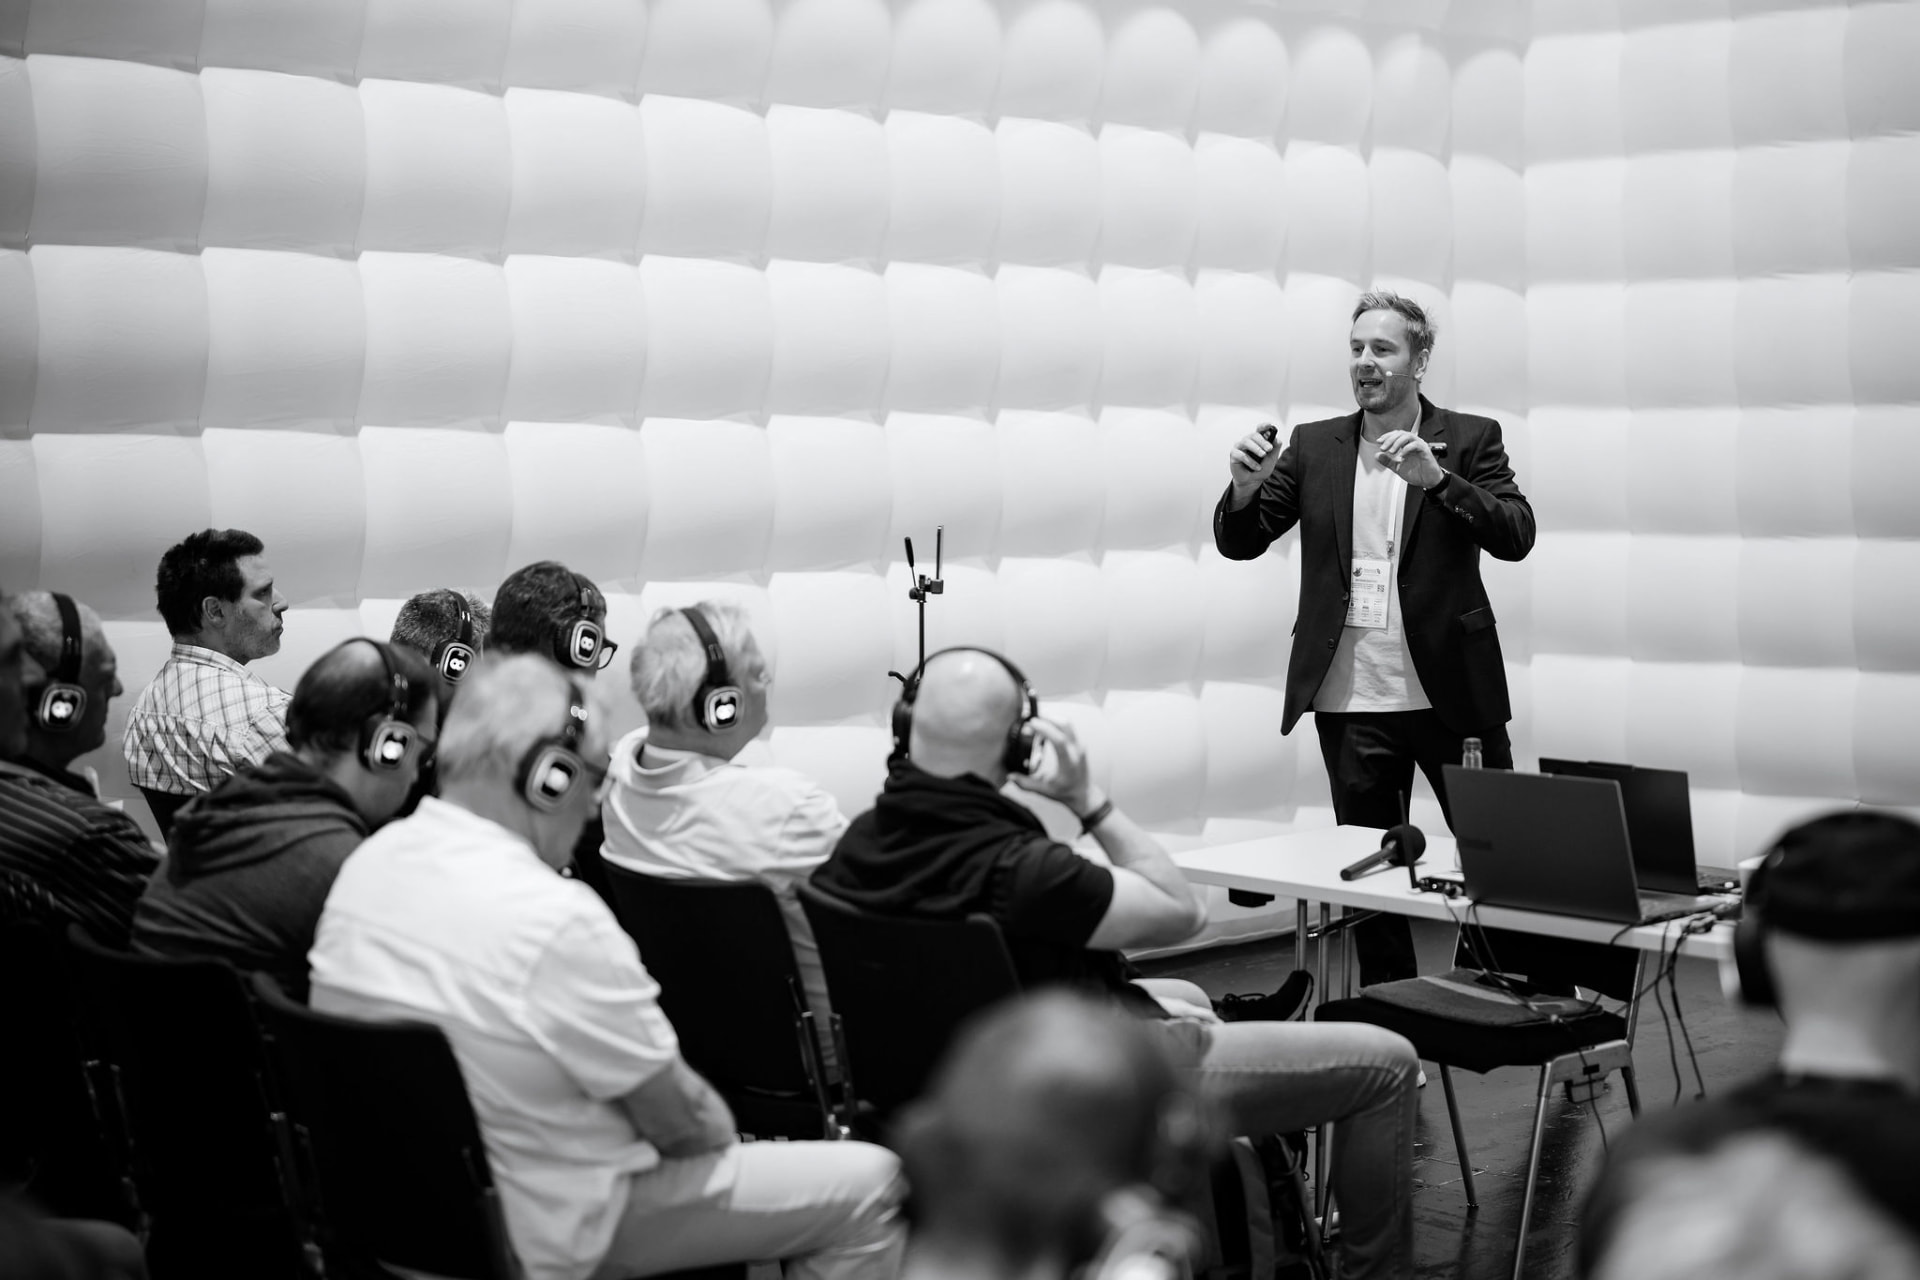
Methodik erklären statt Ergebnisse versprechen.
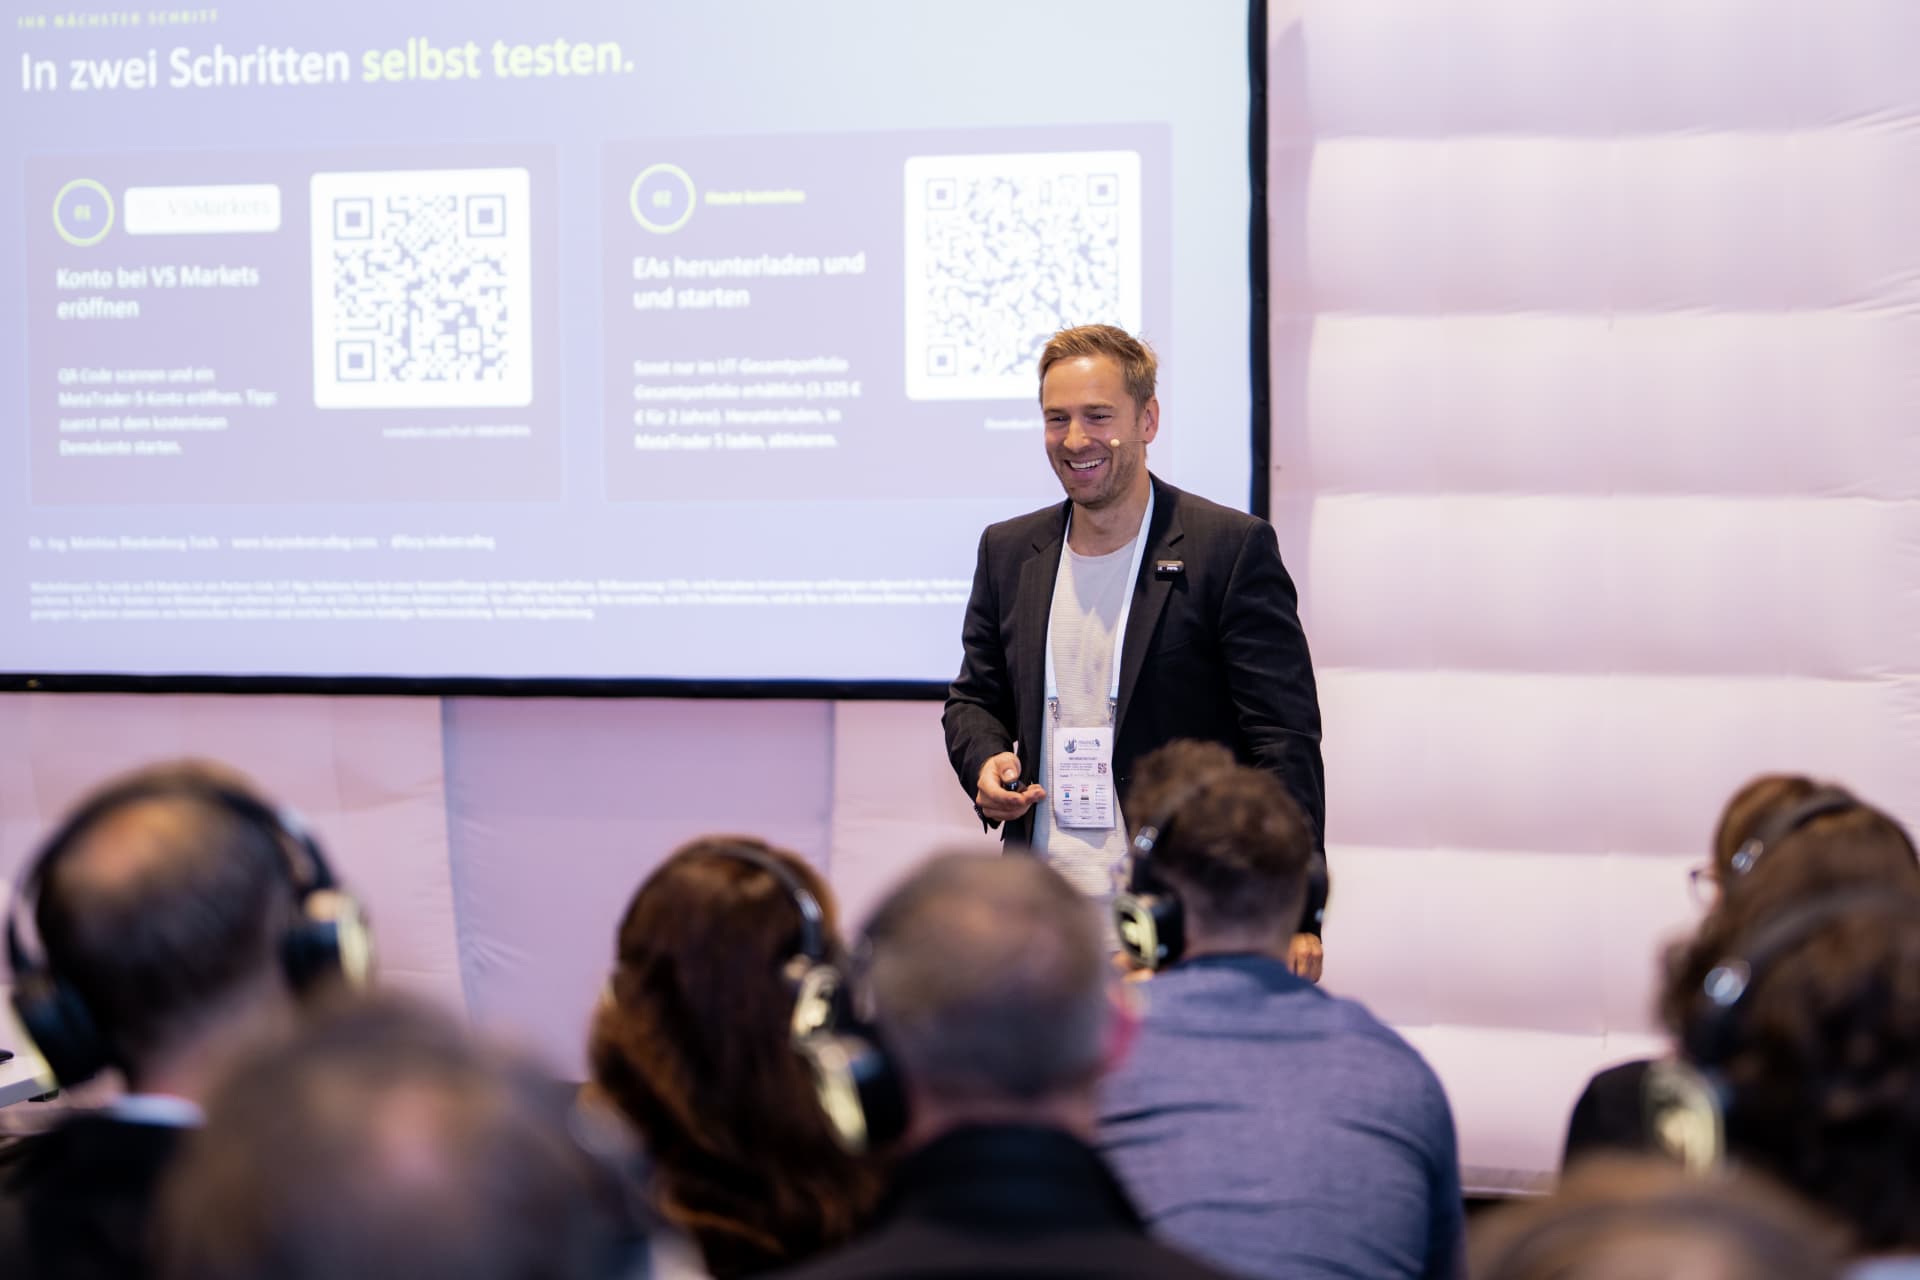
Dr.-Ing. Matthias Blankenberg-Teich im Vortrag vor Anlegern und Fachpublikum.
Auftritte und Vorträge ersetzen keine Performance-Nachweise. Out-of-Sample-Ergebnisse und Backtests bleiben separat ausgewiesen – Konferenzmaterial dient ausschließlich der Einordnung, wer hinter den Systemen steht.
KUNDENERFAHRUNGEN
Erfahrungen von Kunden, die unsere Handelssysteme im Alltag einsetzen.
01 · TRADING-ALLTAG
„Seit ich mit den vollautomatischen EAs arbeite, hat sich mein Trading-Alltag komplett verändert. Kein emotionaler Stress mehr, keine stundenlange Bildschirmzeit – sondern klare, mathematisch definierte Signale.“
02 · NACHVOLLZIEHBARKEIT
„Ich komme ursprünglich aus dem Marketing und hatte mit Finanzen nie viel am Hut. Erst 2024 habe ich mit Trading begonnen. Die Systeme von LIT laufen strukturiert, nachvollziehbar und stressfrei – eine echte Befreiung.“
03 · BETREUUNG
„Der Unterschied bei LIT liegt darin, dass ich als Kunde direkt an die Hand genommen wurde. Das Onboarding, aber auch die alle 2 Monate stattfindenden Webinare sind super wertvoll. Hier wird auf Partnerschaften Wert gelegt. Einfach genial!“
PASST LIT ZU DIR?
Markiere, welche Aussagen auf dich zutreffen.
4 Aussagen · keine Registrierung
Kostenloses Webinar
Kompakter Einblick in Methodik, Entwicklung und Betrieb systematischer Handelsstrategien. Ohne Verkaufsdruck, ohne künstliche Verknappung.
Anmeldung erforderlich. Der Zugang wird anschließend per E-Mail bereitgestellt.
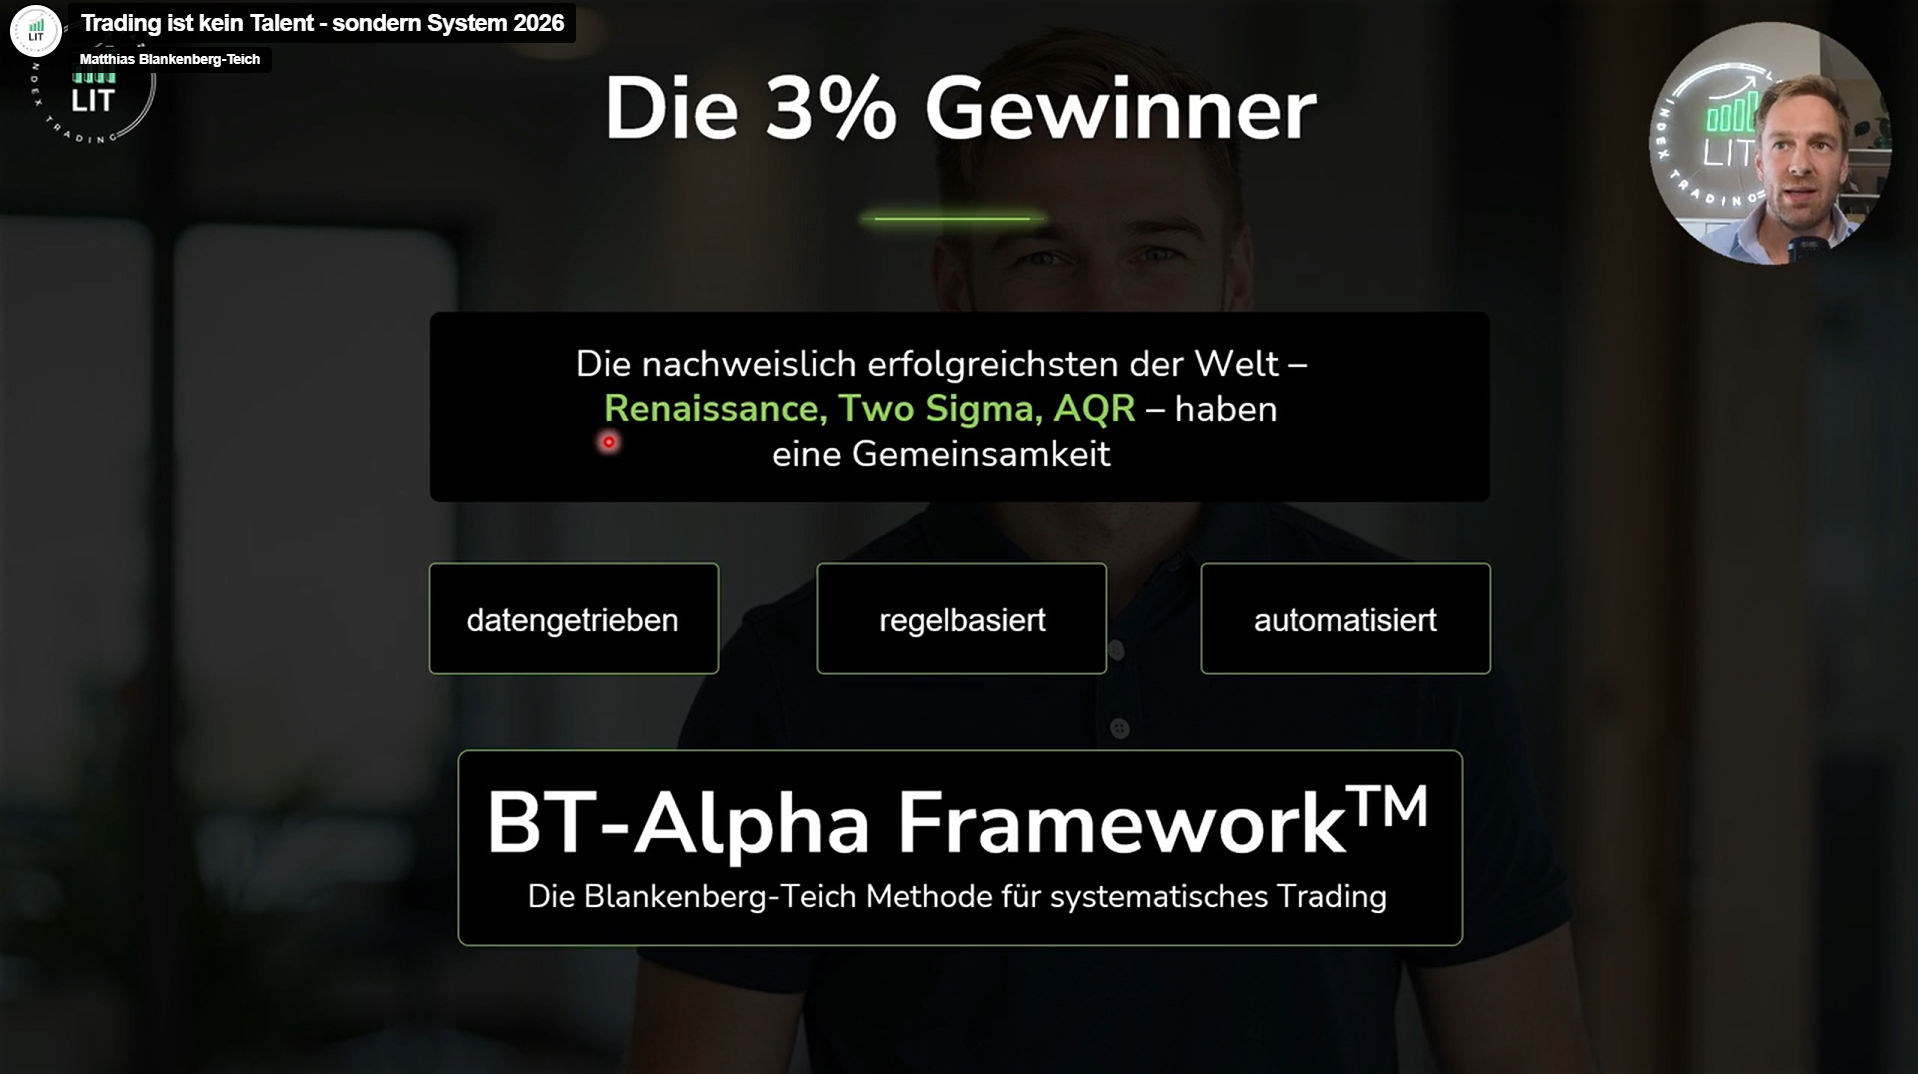
Ausschnitt aus dem LIT Webinar.
SO GEHT'S WEITER
Webinar ansehen oder direkt persönlich mit uns sprechen.
In einem unverbindlichen Gespräch beantworten wir Fragen zum Ablauf, zur technischen Einrichtung und zu den Rahmenbedingungen. Keine individuelle Anlageberatung.
Einrichtung und Start mit dem Strategieportfolio.
Installation & Onboarding: in der Regel ca. 3 Stunden.
FAQ
Kurz und sachlich beantwortet. Offene Punkte klären wir im persönlichen Gespräch.
PERSÖNLICHER AUSTAUSCH
Lass uns persönlich darüber sprechen.
Du möchtest wissen, ob Lazy Index Trading zu dir und deinem Kapital passt? In einem unverbindlichen Erstgespräch klären wir deine Fragen und zeigen dir, wie unser systematischer Ansatz in der Praxis funktioniert.
Erstgespräch vereinbaren →